TACが第39回ビジネス会計検定試験の解答解説と解答速報を公開


資格取得スクールのTAC株式会社は、実施された第39回ビジネス会計検定試験®の3級および2級を対象とした解答速報と、同校講師陣による解答解説を公開しました。受験者が試験直後に自己採点や内容理解の振り返りを行えるよう支援する取り組みです。
第39回試験の解答速報と講師による解説
公開されている情報は、第39回ビジネス会計検定試験®の3級と2級を対象としています。本試験直後の自己採点に活用できる解答速報に加え、試験後の復習や内容理解を深めるサポートとしてTAC講師陣による解答解説が提供されています。
- 対象級:3級、2級
- 詳細ページ:第39回ビジネス会計検定試験® 3・2級解答速報
財務諸表の分析力を測るビジネス会計検定試験
ビジネス会計検定試験®は、財務諸表に関する知識や分析力を問う検定です。財務諸表が表す数値を理解し、ビジネスに役立てていくことに重点が置かれています。大阪商工会議所が主催し、2007年7月から開始されました。
新しい取引先や投資案件の評価、自社の決算内容の理解、株式投資、新聞記事の理解など、幅広いビジネスシーンで会計知識が求められることから、経理部門に限らず多様な人材に役立つ資格とされています。簿記の知識を必須とするものではなく、実社会で役立つ会計知識の習得に有効とされています。
簿記検定との出題範囲や目的の違い
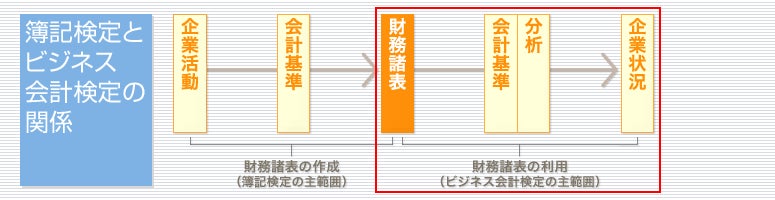
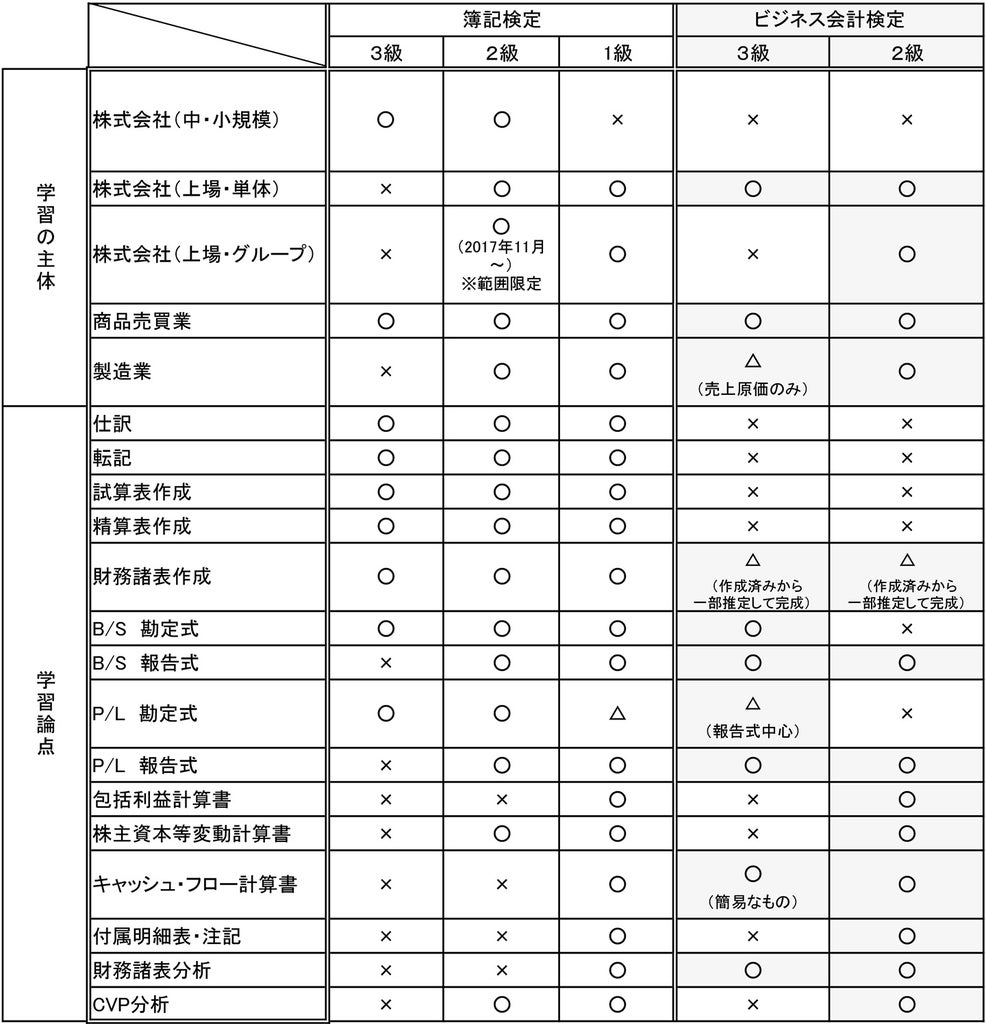
簿記検定とビジネス会計検定試験®は、出題範囲や目的に明確な違いがあります。
簿記検定は、日々の取引の記録から仕訳などを通して財務諸表を作成するプロセスを主な範囲としており、「記録→計算→整理→財務諸表の作成」という一連の手続きへの理解が問われます。
一方のビジネス会計検定試験®は、作成された財務諸表の情報を利用することに焦点を当てています。作成時に用いられた会計基準や法令を理解し、財務諸表を分析して企業の財政状態、経営成績、キャッシュフローの状況を把握・判断する能力が求められます。
試験において仕訳や帳簿、試算表、精算表などの出題はありませんが、有価証券や固定資産、連結財務諸表、キャッシュフロー計算書などの会計処理に関する知識が問われる場合があるため、簿記の知識があると有利とされています。
TAC株式会社の概要
- 会社名:TAC株式会社
- 設立:1980年12月
- 本社:〒101-8383 東京都千代田区神田三崎町3-2-18
- 事業内容:個人教育事業、 法人研修事業、 出版事業、 人材事業
- Webサイト:https://www.tac-school.co.jp/
本記事はTAC株式会社の発表をもとに作成されています。

ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。