税理士法人チェスターが貸付不動産の評価通達案を解説する研修動画を配信


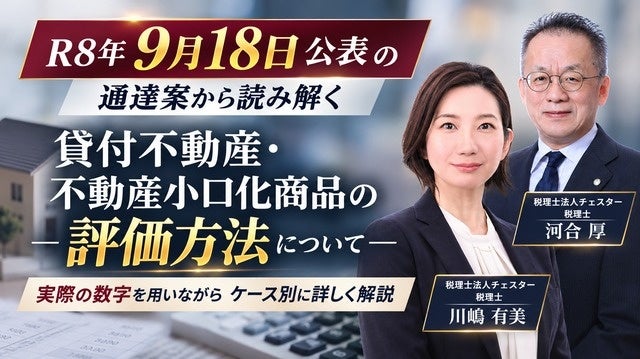
相続税専門の税理士法人チェスターは、運営する「相続実務アカデミー」において、最新所内研修動画『R8年9月18日公表の通達案から読み解く 貸付不動産・不動産小口化商品の評価方法について』の配信を2026年10月末より開始しました。
本研修は、令和8年9月18日に国税庁より公表された「貸付用不動産の評価について」通達案をベースに、取得後5年以内の貸付不動産や特定小口化商品における新評価ルールの要点、小規模宅地等の特例を含めた実務・相続対策への影響について会員限定(無料会員登録)で公開するものです。講師は、同法人の東京本店代表で審査部管轄役員、国税OBの税理士である河合厚氏と、東京本店 部長で税理士の川嶋有美氏が務めます。
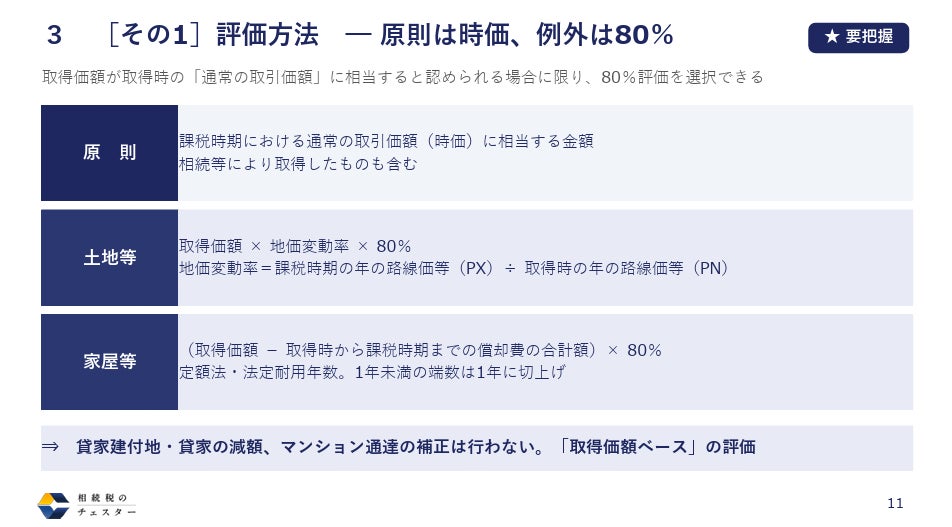
5年以内取得物件の評価ルールと留意点
動画では、令和9年1月1日以後の相続・贈与から適用される、5年以内取得の貸付不動産に対する新ルールを解説しています。原則時価評価とし、例外として取得価額をベースとした80%評価を選択できる仕組みを整理します。地価変動率の反映や定額法による償却費控除の計算方法に加え、80%評価の適用に必須となる売買契約書等の証憑確保、二次相続時の通算、同族間売買における時価立証など、実務で見落としやすい留意点を詳説しています。
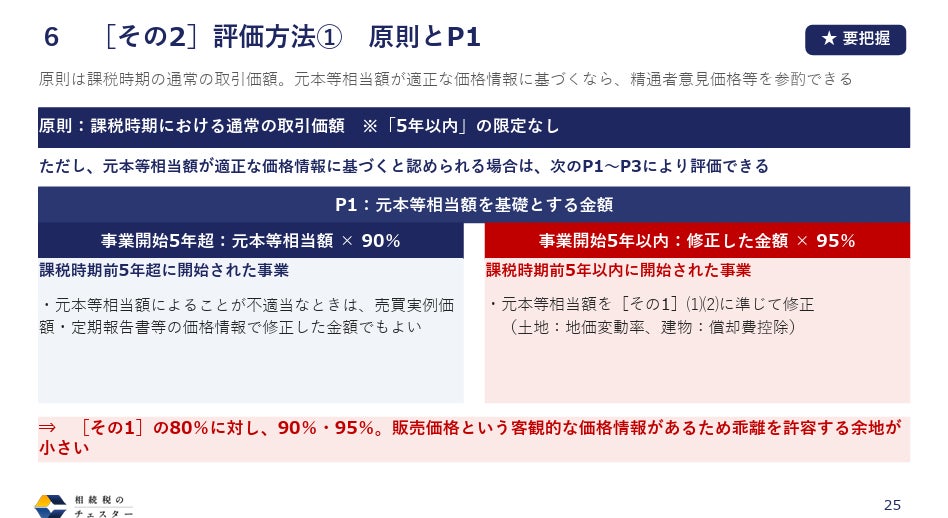
特定小口化商品における新算定ルール
任意組合型や信託型の特定小口化商品に対する評価見直しについても解説します。保有年数を問わず原則時価となり、客観的価格情報に基づく場合は元本等相当額の90%(事業開始5年以内は95%修正)や鑑定評価等によるP1~P3の最低額を選択できる新制度を整理します。貸付不動産と異なる「事業開始時」を起点とする判定基準や、事業者が発行する定期報告書・鑑定評価書の確認体制など、実務対応の急所を提示しています。
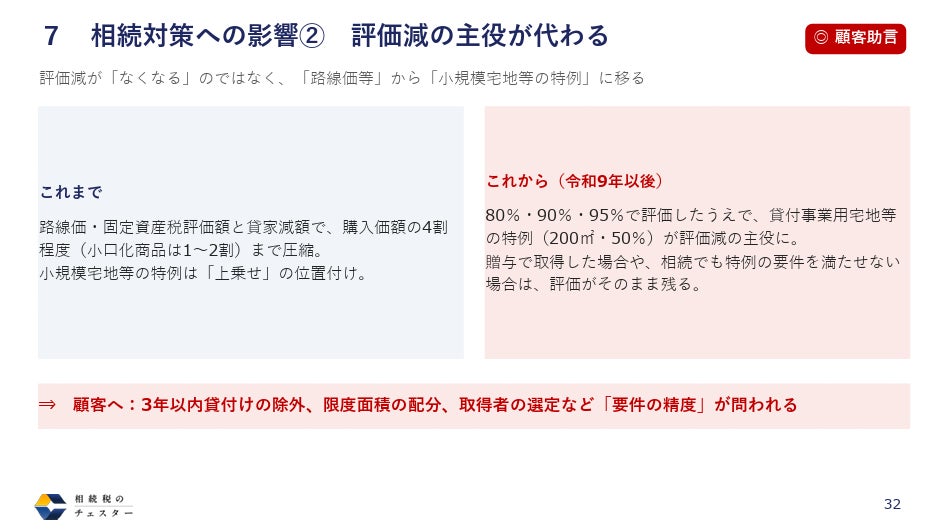
小規模宅地特例への影響と年内対策
新評価ルールの下で評価減の主役となる「小規模宅地等の特例(貸付事業用)」の適用判断を検証しています。3年以内貸付けの除外要件や限度面積の配分、相続時精算課税を用いた年内の駆け込み贈与における流通税・総則6項のリスクを取り上げています。さらに、法人の純資産価額計算における当面の3年ルールと自社株の残余利益方式見直しとの連動など、制度を複合的に組み合わせた出口設計の要点を示しています。
組織概要
税理士法人チェスターおよび相続実務アカデミーの概要は以下の通りです。
- 法人名:税理士法人チェスター
- 本社:東京都中央区
- 代表税理士:福留正明、荒巻善宏
- 創立:2008年6月
- 実績:相続税申告実績累計19,000件以上、年間3,000件以上、税務調査率1%以下
- 拠点数:全国21拠点
- 社員数:グループ会社を含め500名超
- 公式サイト:https://chester-tax.com/
- 相続実務アカデミー公式サイト:https://chester-tax.com/academy/
本記事は税理士法人チェスターの発表をもとに作成しました。

ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。