40年以上の住宅ローンを選んだ世帯が95%、株式会社FRoomの61世帯調査


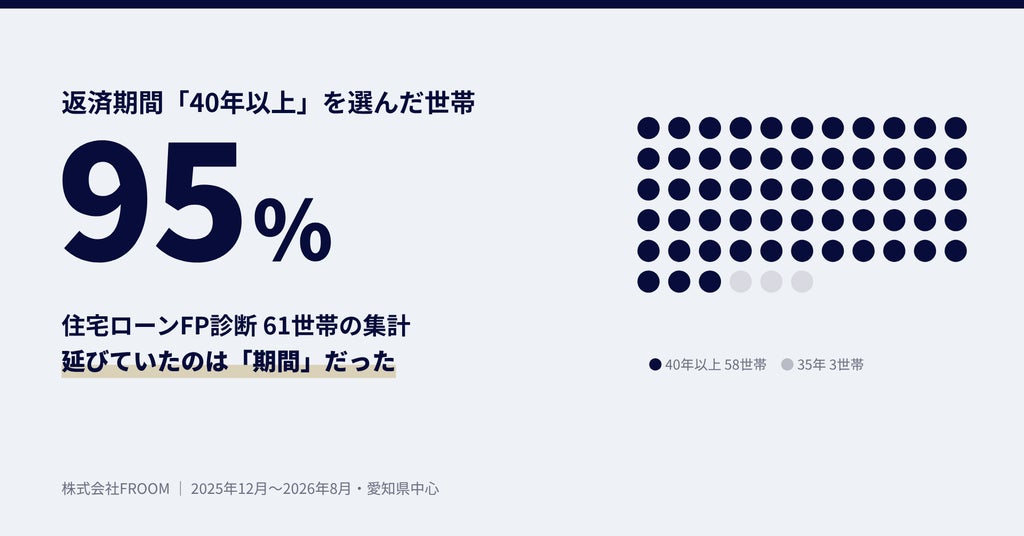
株式会社FRoomは、2025年12月から2026年8月に実施した住宅ローンFP診断61世帯の資金計画を集計した。購入時の世帯主年齢は平均30.8歳で、返済期間の試算を比べたうえで40年以上を選んだ世帯は95%だった。金利が1%上昇した場合の返済負担率の中央値は24.6%となった。
住宅価格と金利が上昇
住宅金融支援機構のフラット35利用者調査によると、土地付注文住宅の建設費は2015年度の2,583万円から2025年度の3,738万円へ、10年で1,155万円上昇した。世帯年収は611万円から742万円へ132万円伸びた。
日本銀行の政策金利は2026年9月に1.25%となり、2025年12月からの9か月で0.5ポイント上昇した。大手銀行の変動金利も引き上げが続いている。
61世帯の資金計画
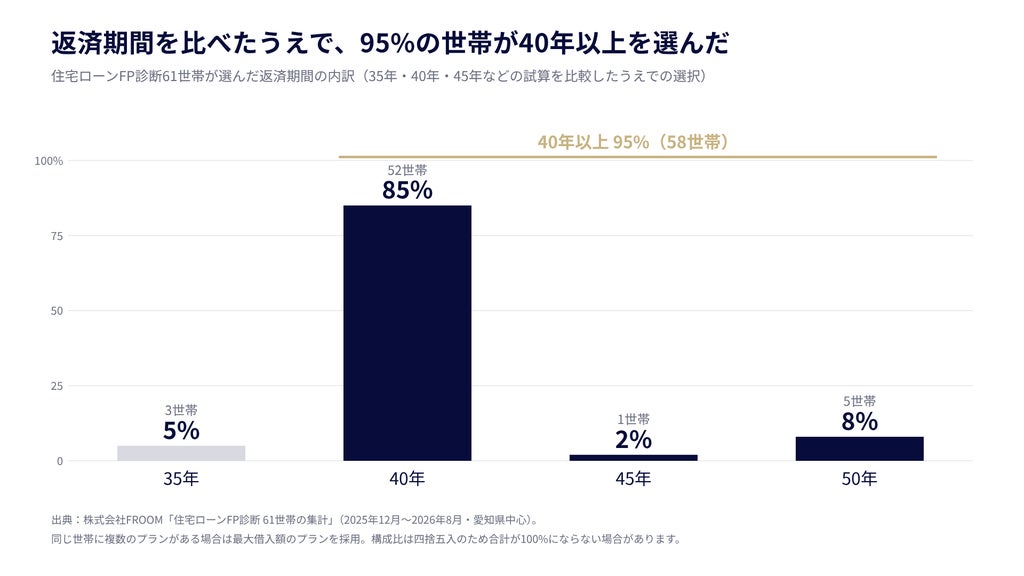
株式会社FRoomの集計では、購入時の世帯主年齢は平均30.8歳だった。フラット35利用者の全国平均は43.3歳。試算を比べたうえで選んだ返済期間は40年以上が95%で、内訳は40年が85%、50年が8%だった。35年は5%だった。
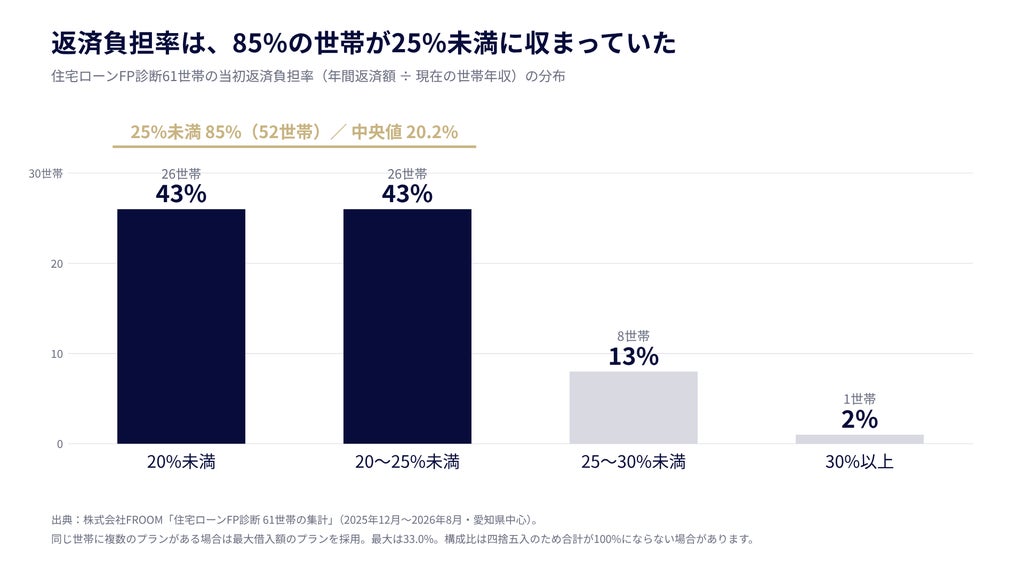
頭金0円は59世帯で、全体の97%。借入額は平均6,547万円、世帯年収は平均969万円で、返済負担率の中央値は当初20.2%だった。
株式会社FRoomによると、世帯年収969万円、金利0.9%、返済負担率20%の場合、返済期間を35年から40年にすると、同じ返済負担率で借りられる額は約690万円増える。一方、30歳で借りると完済は70歳になる。
金利上昇時の試算
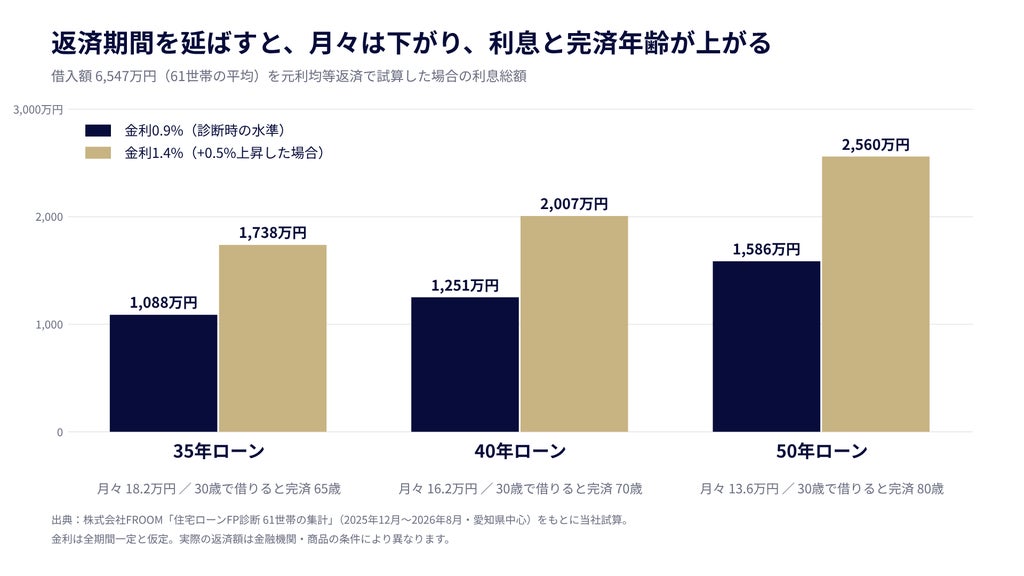
61世帯の借入額と返済期間を変えず、金利を上げて試算した結果、返済負担率の中央値は診断時の条件で20.4%、金利が0.5%上がると22.4%、1.0%上がると24.6%だった。月々の返済額は、金利0.5%上昇で平均約1.6万円、1.0%上昇で平均約3.3万円増える試算となった。
返済期間が長いほど、同じ利上げでも利息の増加額は大きくなる。平均借入額6,547万円で金利が0.5%上がった場合、利息の増加は35年で約650万円、40年で約756万円、50年で約974万円となる。
金利上昇の試算は、診断時の借入額・返済期間のまま金利だけを変更したもの。変動金利の5年ルール・125%ルールは考慮していない。「診断時のまま」は同じ条件で計算し直した値で、診断記録の中央値20.2%とはわずかに異なる。結果を保証するものではない。
株式会社FRoomのFP診断
株式会社FRoomは、借入額を決める前に、完済年齢とその時点の収入、教育費や老後資金を含めた返済期間全体の家計、金利上昇時の返済額を確かめている。住宅会社・金融機関とともに住まい選びを支える分業として、長期の資金計画を補うとしている。
株式会社FRoomの代表取締役、狩谷賢紀は、住宅ローンの相談では「いくら借りられますか」という質問がほぼ必ず出るとし、「何歳まで払いますか」「金利が上がったらどうしますか」という観点も加えているとコメントした。
調査対象は株式会社FRoomが実施した住宅ローンFP診断の記録で、有効件数は61世帯。調査期間は2025年12月〜2026年8月、対象地域は愛知県を中心とする東海圏。同じ世帯に複数のプランがある場合は、最大借入額のプランを採用した。借入額はFP診断を経た計画額で、住宅会社から提示された金額ではない。返済期間・頭金・金利タイプは、診断の場で複数の条件を試算・比較したうえで選ばれた。
住宅ローンと資金計画の解説記事は、株式会社FRoomのメディアで案内している。 https://financeandroom.com/media-category/loan/
本記事は株式会社FRoomの発表をもとに作成。

ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。