JLL調査、東京・大阪・福岡のグレードAオフィス賃料が前年同期比10%以上上昇


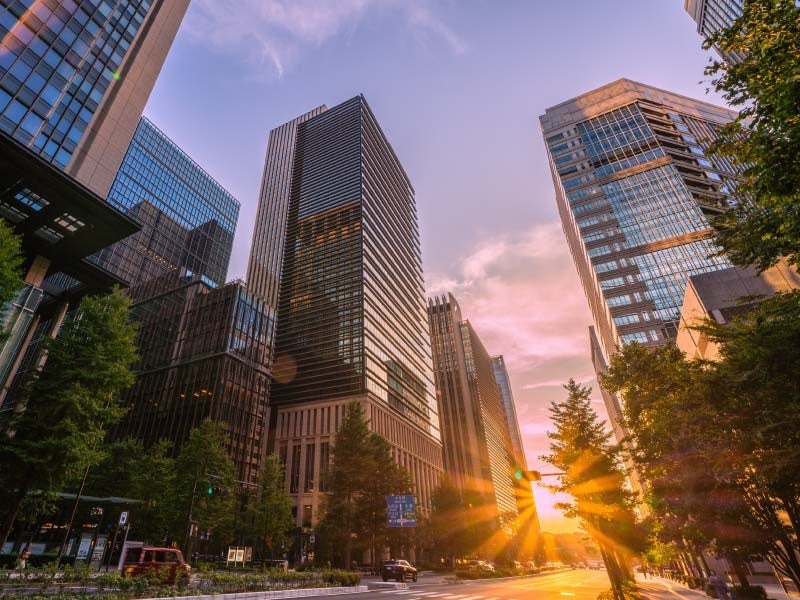
総合不動産サービス大手のJLL(東京都千代田区、代表取締役社長:河西 利信)は、2026年10月26日に「オフィスマーケットダイナミクス2026年第3四半期」を発表しました。東京、大阪、福岡のグレードAオフィス市場において、平均賃料がいずれも前年同期比で10%以上上昇したことが明らかになりました。空室率については東京が0.7%、大阪が1.8%と低水準が続いており、福岡も新築ビルを中心に消化が進んで5.2%となっています。
東京は出社回帰や企業業績を背景に賃料上昇が加速
東京のグレードAオフィス市場における空室率は、前期比0.1ポイント低下、前年同期比0.2ポイント低下の0.7%となりました。月額坪当たり平均賃料は44,253円で、前期比+5.1%、前年同期比+19.4%となり、上昇傾向が前四半期から加速しています。背景には出社回帰や好調な企業業績があり、情報通信業、金融業、保険業、製造業を中心に需要が拡大しました。なお、賃貸借契約にCPI(消費者物価指数)連動条項を導入する動きも進んでいます。
投資市場では想定価格が前期比6.7%、前年同期比23.9%上昇した一方、日銀の利上げ(0.25ポイント)にもかかわらず想定キャップレートは横ばいでした。2027年の新規供給計画が2026年を下回るため需給逼迫と賃料上昇が継続する見通しですが、国債利回りの上昇が投資市場のリスク要因として挙げられています。
大阪は移転需要が根強く新規供給の空白期へ向かう
大阪の空室率は前期比横ばい、前年同期比0.7ポイント低下の1.8%で、月額坪当たり平均賃料は28,889円(前期比+2.9%、前年同期比+13.6%)を記録しました。今期は大成御堂筋タワー(中央区、26階建て、延床面積約13,700坪)が一部空室を残して竣工しています。移転の受け皿不足と高コストが制約になりつつも、移転需要は根強い状況です。
投資市場では長期金利が上昇するなかでも想定キャップレートは横ばいとなり、想定価格は前期比3.7%、前年同期比16.3%上昇しました。大阪では2027年から2030年にかけて新規供給が予定されておらず、賃料上昇は継続する一方で上昇幅は緩やかになる見通しです。2026年第4四半期末の賃料は前期比2.1%、前年同期比12.1%上昇と予測されています。
福岡は新築ビルの空室消化が進み空室率5.2%に改善
福岡の空室率は前期比1.2ポイント低下、前年同期比1.4ポイント低下の5.2%となり、月額坪当たり平均賃料は24,146円(前期比+1.2%、前年同期比+10.6%)となりました。今期の新規供給はなく、2026年竣工の新築ビル2棟を中心に空室の消化が進みました。
動向としては、2000年代竣工の既存ビルで賃料上昇が目立つ一方、新築・築浅ビルでは上昇ペースが鈍化しています。供給増加で一時的に増えた空室は着実に消化されており、2026年末の空室率は5.0%まで低下し、市場平均賃料は緩やかな上昇が続く見込みです。
本調査におけるグレードAオフィスの定義は地域ごとに以下の通り設定されています。
- 東京:千代田区、港区、中央区、新宿区、渋谷区でJLLが指定したエリア、延床面積30,000㎡(9,075坪)以上、基準階面積1,000㎡(302坪)以上、1990年以降に竣工
- 大阪:北区、中央区、浪速区、西区、淀川区でJLLが指定したエリア、延床面積15,000㎡(4,538坪)以上、基準階面積600㎡(181坪)以上、1990年以降に竣工
- 福岡:中央区、博多区でJLLが指定したエリア、延床面積15,000㎡(4,538坪)以上、基準階面積600㎡(181坪)以上、1990年以降に竣工
本記事はJLLの発表をもとに作成されています。
ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。