2026年夏のアパレル景気DI低迷、7月は33.9で約3年11カ月ぶり低水準


株式会社帝国データバンクの調査によると、2026年6-8月におけるアパレル業界の景気DIは3カ月連続で36を下回り、2022年秋(9-11月)以来の低水準となりました。物価高による生活防衛意識の高まりなどを背景に家計の衣料品支出が大きく減少したほか、猛暑による外出抑制やクリアランスセールの不振が需要減退に拍車をかけています。他産業と比べても景況感の悪化が鮮明となっており、気候変動や消費行動の変化に対応した販売戦略の見直しが求められています。
2026年夏のアパレルDIが悪化、全産業との格差が拡大
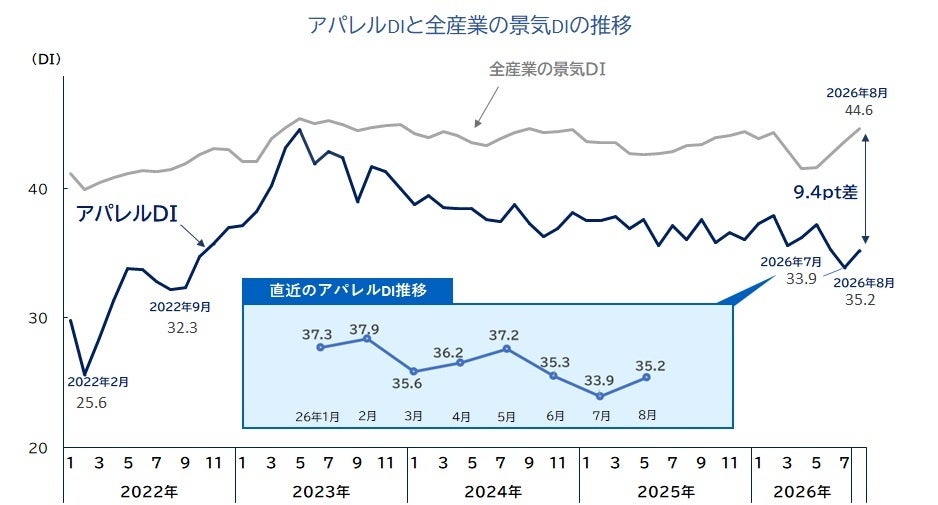
2026年8月の国内アパレル業界の景気DI(50が好不況の分かれ目)は35.2にとどまりました。全産業の景気DI(44.6)との差は9.4ポイントに達し、他産業と比較してアパレル業界の景況悪化が際立っています。2026年6-8月を通じて3カ月連続で36を下回っており、2022年秋(9〜11月)以来の低水準となりました。
2026年1-8月の推移をみると、1月(37.3)から2月(37.9)は冬物セールや訪日外国人需要で小幅に回復したものの、天候不順があった3月は35.6へと2.3ポイント低下しました。4月(36.2)、5月(37.2)は持ち直しの動きをみせたものの、夏場にかけて急減速しました。6月に35.3へ低下した後、7月には33.9(前年同月比3.2ポイント減)まで急落しました。34.0を下回る水準は、コロナ禍による行動制限解除の過渡期にあった2022年9月(32.3)以来、約3年11カ月ぶりとなります。8月は35.2と前月から1.3ポイント持ち直したものの、依然として低い水準が続いています。
夏場の失速要因としては、連日の記録的な猛暑による日中の客足の鈍りや、クリアランスセールの不振が挙げられています。また、一部の大手百貨店や有力アパレルがセール時期の後ろ倒しなどマーチャンダイジング(MD)改革を進める一方、早期の値引きセールを仕掛けた企業では、猛暑の長期化により実需ピーク時に粗利を削って販売し、8月に夏物在庫が枯渇するという悪循環もみられました。
猛暑でも需要は伸びず、家計の衣料品支出は大幅減
市場全体においても衣料品需要の低迷が続いています。経済産業省の「商業動態統計」によると、織物・衣服・身の回り品小売業の販売額は2026年6月に前年同月比14.4%減と大幅に落ち込み、7月も同6.6%減と前年実績を下回りました。さらに総務省の「家計調査」でも、二人以上世帯の「被服及び履物」への実質支出が2026年6月に前年同月比18.5%減を記録しています。
気温上昇とともに盛夏衣料の需要が高まる時期であるにもかかわらず支出が減少した背景には、物価上昇が続くなかで食料品や光熱費などの生活必需分野が家計を圧迫し、衣料品の購入が先送りされたことがあるとみられます。また、単なる値引き訴求には反応せず、着用頻度やリセールバリューを見越して本当に必要な商品を選別して購入する消費行動の定着も、販売数量の伸び悩みに影響しています。
気候変化とEC連携に対応した販売構造への転換が課題
近年は「夏と冬の二季化」に近い気候構造へと変化しており、従来の暦に沿って7月に夏物を売り切り晩夏から秋物に切り替えるスケジュールと、消費者の実需との間に乖離が生じやすくなっています。9月以降の秋冬商戦に向けては、残暑に対応できる通気性や吸汗速乾性を備えた商品や薄手の羽織りを中心に据えつつ、本格的な重防寒衣料の投入時期を気温低下に合わせて柔軟に後ろ倒しできる体制への再編が求められます。
あわせて、実店舗とネット通販(EC)の在庫を一元管理するオムニチャネル戦略の推進や、気象データと連動したデジタル広告の配信など、店舗とECの垣根を越えた需要喚起策の強化も重要となります。
- 景気DI: 株式会社帝国データバンクが算出する全国企業の景気判断を総合した指標。50を境にそれより上であれば「良い」、下であれば「悪い」を意味し、50が判断の分かれ目となる
- アパレルDIの対象業種: 「成人男子・少年服製造」「成人女子・少女服製造」「男子服卸売」「婦人・子供服卸売」「男子服小売(製造小売)」「婦人・子供服小売」などの衣類関係
本記事は株式会社帝国データバンクの発表をもとに作成されています。また、文中の販売額および支出に関するデータは、経済産業省「商業動態統計」および総務省「家計調査」の公表資料に基づいています。
ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。