2027年1月開始のこどもNISA、申込前に確認したいポイントを書籍で整理


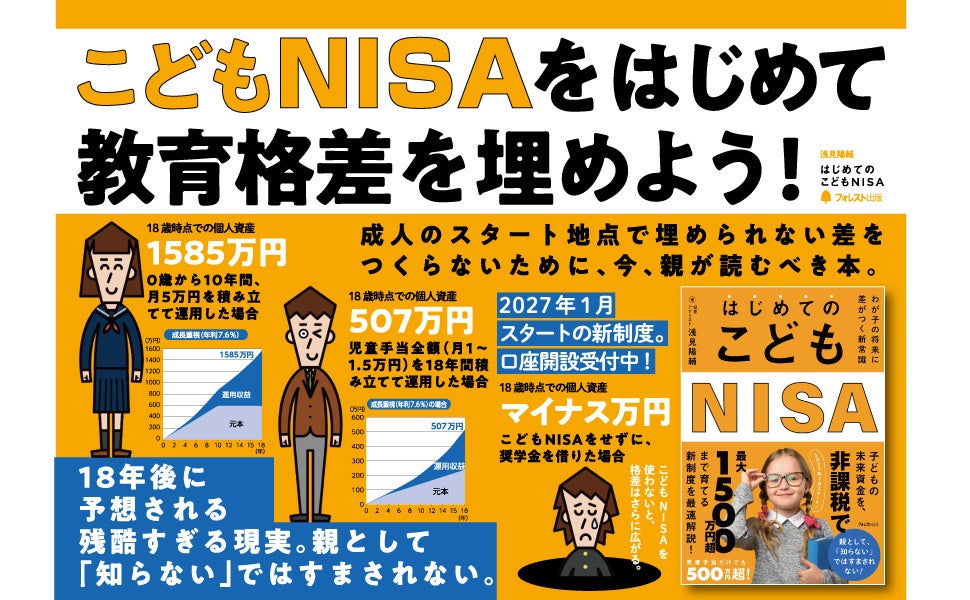
2027年1月から、0〜17歳の子どもがつみたて投資枠を利用できる「こどもNISA」が始まります。2026年10月には一部の証券会社で口座開設の申込受付が始まりましたが、大人のNISAとは異なるルールが存在します。制度の基本や活用ポイントをまとめた書籍『わが子の将来に差がつく新常識 はじめてのこどもNISA』(浅見 陽輔・著)が、フォレスト出版株式会社より刊行されています。
こどもNISAは、現行NISAの「つみたて投資枠」の対象を0〜17歳に広げた制度です。子ども名義の口座で積み立てを行い、運用で得た利益には税金がかかりません。年間投資枠は60万円(月5万円)で、非課税保有人限度額は600万円、非課税保有期間は無期限と設定されています。対象商品はつみたて投資枠の対象となる投資信託で、成長投資枠はありません。18歳以降は成人のNISAへ自動的に移行します。
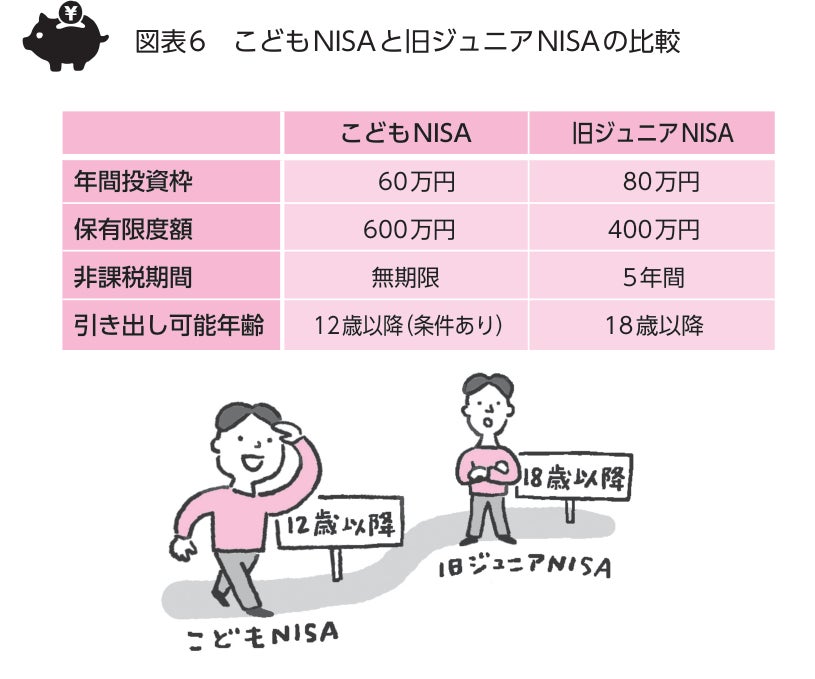
2023年末で終了した旧ジュニアNISAと比較すると、年間投資枠は80万円から60万円に減少した一方、保有限度額は400万円から600万円に増加し、非課税期間は5年間から無期限になりました。また、旧制度では原則18歳まで引き出せなかった資金について、こどもNISAでは12歳以降、教育費など子どものための支出で一定の要件を満たす場合に払出しが可能となっています。
保護者の認知度と利用意向の状況
楽天証券が2026年6月に公表した調査によると、こどもNISAについて「内容まで知っている」「名前は聞いたことがある」と答えた保護者は71%でした。一方で、利用に前向き(「利用したい」「内容によっては利用したい」)と回答した割合は、投資経験のある保護者で74%だったのに対し、投資未経験の保護者では42%にとどまりました。
また、松井証券の調査(2026年9月公表)では、家庭でお金の話をする層の利用意向が66.4%であったのに対し、話をしない層は21.1%と、約3倍の差がみられました。
申込前に確認しておきたい5つの検討事項
書籍では、申込を行う前に家庭で検討しておくべき点として以下の5項目を挙げています。
- 親の新NISAとどちらを優先するか
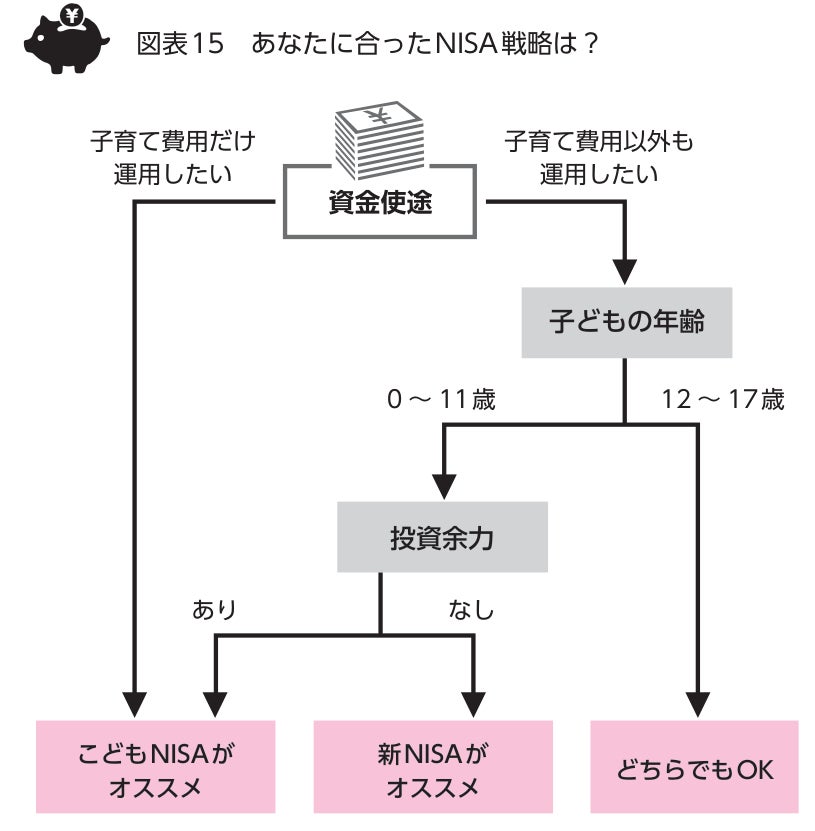
「資金を何に使うか」「子どもの年齢」「投資に回せる余力」を判断基準とし、教育費を親の資金と分けて準備したい場合はこどもNISAが向く一方、子どもが12歳未満で家計の余力が少ない場合は、いつでも現金化できる親の新NISAを優先する考え方もあります。
- どの金融機関で始めるか
こどもNISAは一度口座を開設すると金融機関の変更ができません。口座を閉鎖して別の金融機関で開き直すことは可能ですが、それまでの取引について遡って課税される場合があるため、事前の比較が求められます。
- 毎月いくら、どこから出すか
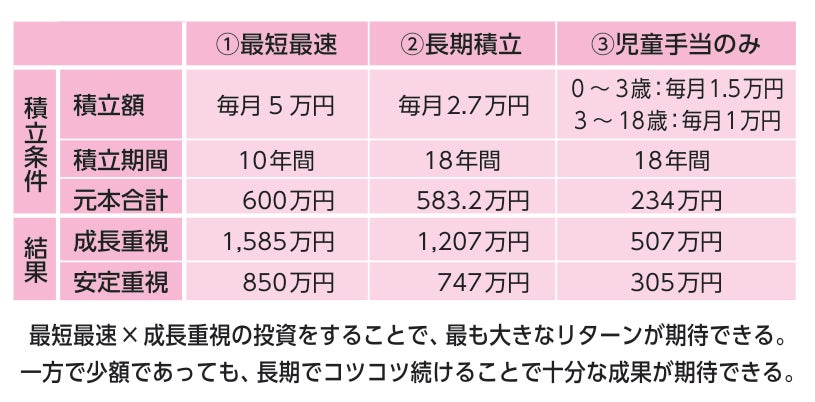
年60万円の枠は月5万円で満額となります。児童手当(0〜3歳は月1万5000円、3歳以降は月1万円)を充てる方法も示されており、親などから子どもの口座への入金は贈与にあたるため、年110万円の贈与税の基礎控除枠と他の贈与との合算に注意が必要です。
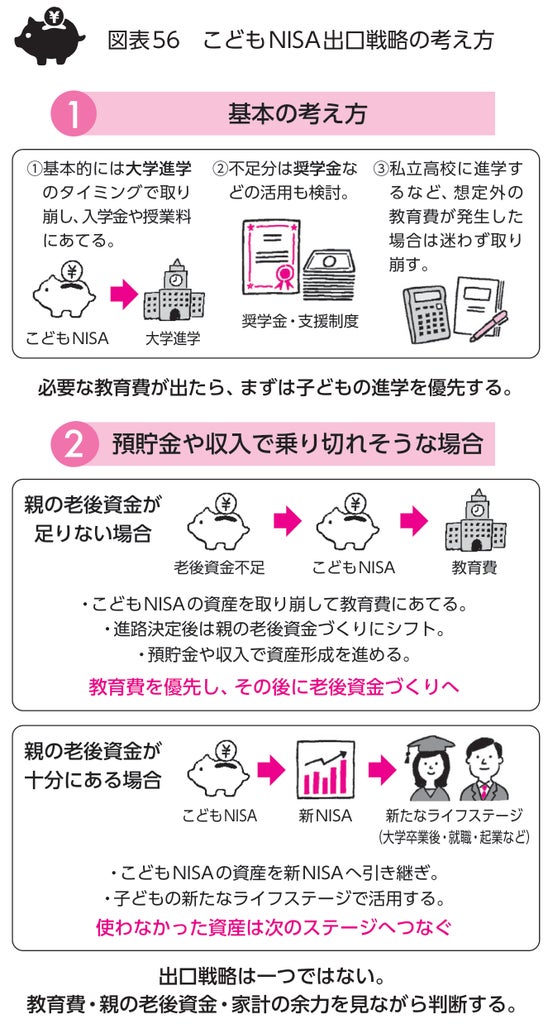
- 何に、いつ使うか
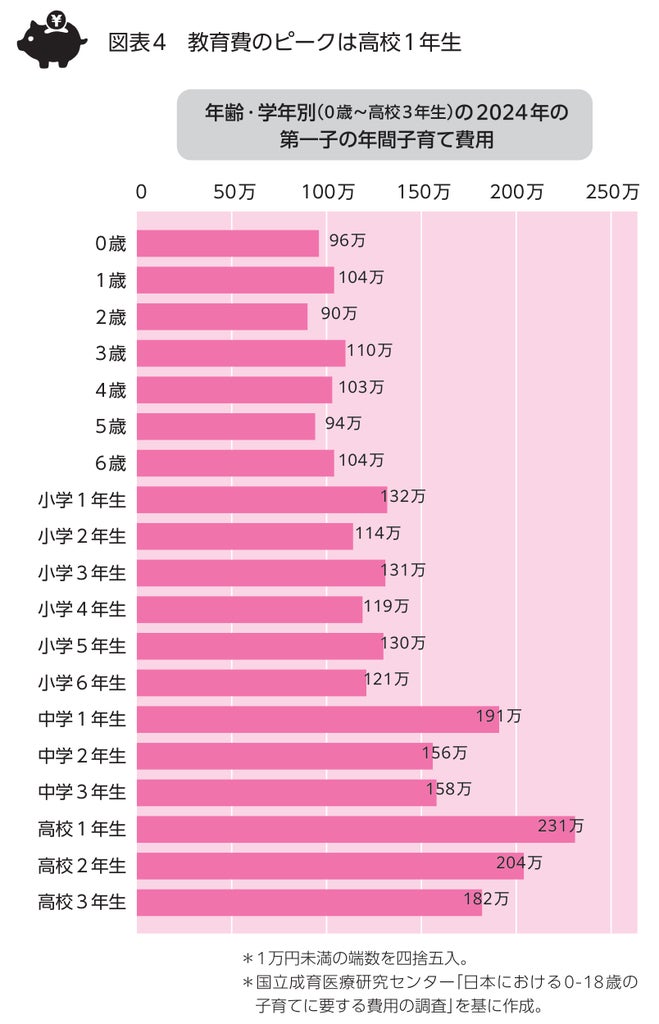
払出しは12歳以降、教育費など子どものための支出に限定され、子どもの同意が必要です。年間子育て費用は高校1年生が最も多い231万円とされています。ベネッセ教育総合研究所の調査によれば、大学進学者が第一志望先を決めた時期は「高校2年」が33.3%、「高校3年」が50.0%と8割以上が高2以降であることから、状況に応じた柔軟な資金計画が重要とされています。
- 子どもとどう話すか
払出しに子どもの同意が必要な仕組みを、家庭内で使い道について話し合う金融教育のきっかけとして捉えることができます。
書籍および発行元情報
本書では、新NISAとの使い分けのフローチャートや積立額ごとのシミュレーション、進路ごとの教育費の考え方などが解説されています。著者の浅見 陽輔氏は日本証券アナリスト協会認定アナリストで、金融機関での12年間の勤務経験を持ちます。なお、投資には元本割れのリスクがあり、記載の試算は一定の前提に基づく例示で将来の成果を保証するものではないとされています。
- 書籍名:わが子の将来に差がつく新常識 はじめてのこどもNISA
- 著者:浅見 陽輔
- 価格:1,815円(税込)
- 発売日:2026年6月22日
- ISBN:978-4-86680-383-8
- 発行元:フォレスト出版株式会社(代表取締役:太田 宏、所在地:東京都新宿区揚場町2-18 白宝ビル7F)
本記事はフォレスト出版株式会社の発表をもとに作成されています。

ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。