KPMGジャパン、金融商品会計基準の改正に伴い予想信用損失モデル移行支援を強化


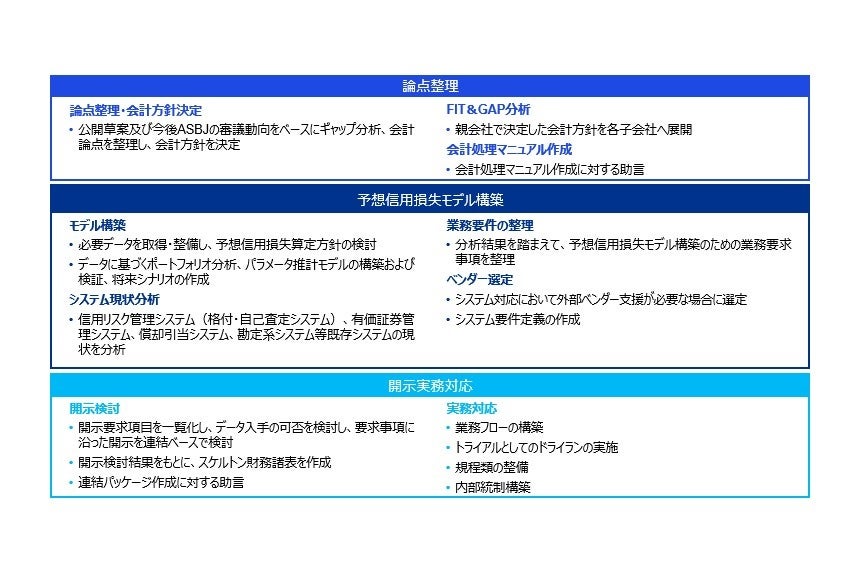
KPMGジャパン(東京都千代田区、チェアマン:山田 裕行)は、金融商品会計基準が改正されたことに伴い、金融機関や事業会社の予想信用損失モデルへの移行準備支援を強化する。
同グループではこれまでもIFRS®会計基準や予想信用損失モデルの導入を支援してきたが、今般の基準適用準備の本格化に際し、70名超のコンサルタントが会計論点の整理からモデル構築、システム導入までを一貫して支援する体制を構築する。
70名超の専門家がモデル構築からシステム導入まで支援
支援体制においては、会計分野や信用リスク管理、システム、生成AIの専門家が連携する。主な支援内容は以下の通りとなる。
- 会計面の支援:複数の会計方針の選択や会計論点の整理を支援する。
- モデル構築支援:信用リスク管理の専門家が、データ整備、予想信用損失モデル構築やツールの開発・導入を支援する。
- システム導入支援:システムと金融業務の専門知見を融合し、要件整理からベンダー選定、システム導入まで一貫して支援する。
- 簡素化された測定方法への対応:システム開発を想定していない金融機関に対し、いわゆる「簡素化された測定方法」の採用を前提とした予想信用損失モデルの開発やツールの開発・導入を支援する。
- 生成AIの活用:移行準備支援に生成AIを活用した取り組みを組み入れ、効率的な導入と高度化したモデルの実現を目指す。

時価会計導入以来となる約四半世紀ぶりの大幅改正
改正後の日本基準は、2008年のリーマンショックを契機に開発されたIFRS第9号の予想信用損失モデルを基礎としており、将来予測情報を考慮した貸倒引当金の算定が求められる。今回の金融商品会計基準の改正は、時価会計の導入以来、約四半世紀ぶりの大幅な見直しとなる。強制適用は、3月決算の会社の場合、2030年4月1日開始する事業年度からとなる。
改正後の日本基準における主な変更点
改正後の日本基準はIFRS第9号の定めを基本的に取り入れており、現行基準から主に以下の点が変更される(主に金融機関を念頭に置いた内容)。
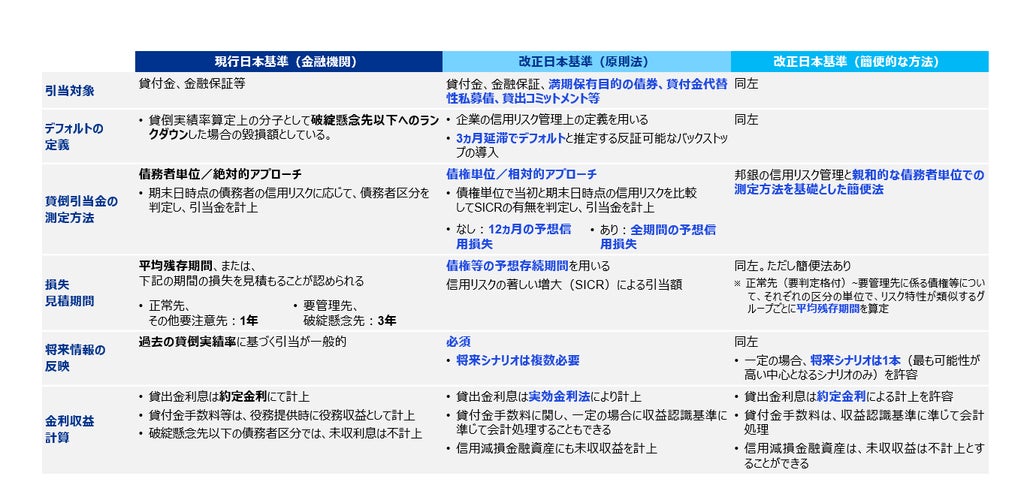
- 対象範囲の拡大:これまで主に貸付金を対象としていた貸倒引当金の計上が、満期保有目的の債券等にも拡大される。
- 測定方法の変更:貸倒引当金の測定方法が、債務者単位の絶対的アプローチから原則として債権単位の相対的アプローチに変更される。信用リスクの著しい増大があると判断される場合には損失見積期間が現行よりも長くなると考えられている。
- 将来予測情報の考慮:貸倒引当金の測定にあたり、過去の貸倒実績だけでなく、将来予測情報の考慮(いわゆる「フォワード・ルッキング」)が求められる。
- 金利収益の計上方法の変更:従来の約定金利による貸出金利息の計上から、貸付金手数料も金利収益として計上する実効金利法による収益計上が原則となる。
これらの変更への対応には貸倒引当金の計上プロセスの大幅な見直しが必要となり、場合によってはシステム開発、信用リスク管理やガバナンスの高度化が必要となる可能性がある。なお、実務上の負担に配慮し、「簡素化された予想信用損失の算定方法」も設けられている。
概要と実務対応を解説するオンラインセミナーを開催
KPMGジャパンでは、最終基準の公表を受けてオンラインセミナーを開催し、基準の内容解説や実務上の課題等を取り上げる。
- タイトル:改正金融商品会計基準の概要と実務対応の留意点
- 内容:改正金融商品会計基準の概要の解説、予想信用損失モデルの導入に向けた実務上の留意点と対応のポイント
- 配信開始:2026年12月4日
- 対象:金融機関及び事業会社の経理部門、リスク部門、システム部門担当者
KPMGジャパンの概要
KPMGジャパンは、KPMGインターナショナルの日本におけるメンバーファームの総称で、監査、税務、アドバイザリーの3分野にわたる以下の11のプロフェッショナルファームで構成されている。
- 有限責任 あずさ監査法人
- KPMG税理士法人
- KPMGアドバイザリーホールディングス株式会社
- KPMGコンサルティング株式会社
- 株式会社 KPMG FAS
- 株式会社 KPMG Forensic & Risk Advisory
- KPMGあずさサステナビリティ株式会社
- KPMGヘルスケアジャパン株式会社
- KPMG社会保険労務士法人
- KPMG行政書士法人
- 株式会社 KPMG Ignition Tokyo
本記事はKPMGジャパンの発表をもとに作成。
ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。