三菱UFJ信託銀行が三菱UFJトータルリワードレポート10月号を公表


三菱UFJ信託銀行株式会社(取締役社長:窪田 博)は、自社ホームページで「三菱UFJトータルリワードレポート10月号」を公表しました。同レポートでは、年金財政や人的資本経営、生活者の金融リテラシー、定年延長に伴う退職給付制度などに関する分析や事例が取り上げられています。
DB年金における積立超過の財政検証
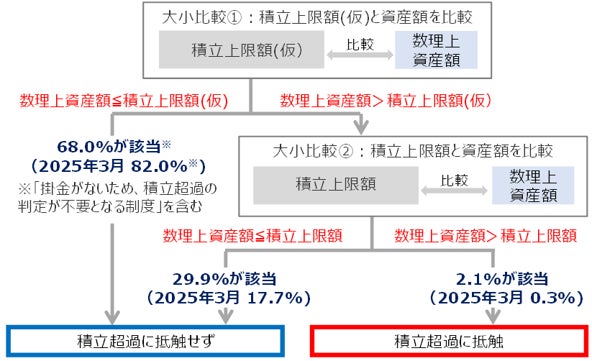
DB年金の財政検証には、①継続基準、②非継続基準、③積立超過という3つの柱があります。①と②が「資産が不足していないか」を検証するのに対し、③は「資産が超過していないか」を検証する仕組みです。
資産が積立上限を超過して③積立超過に抵触した場合は掛金を減額する必要があり、足下の金利上昇に伴って抵触する可能性が高まっています。制度の仕組みなどを理解し、事前に備えておくことが重要とされています。
人的資本経営の実践と国際規格の活用
人的資本経営は、情報を「開示する」段階から経営や人事施策に「活用する」段階へと移行しつつあります。ISO 30414が人的資本の可視化や報告の視点を提供する一方、ISO 30201は人材マネジメントを継続的に運用・改善するための視点を提供します。
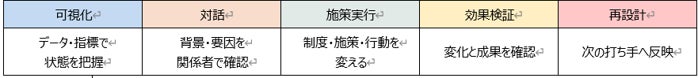
人事部門には、データ整備や開示対応にとどまらず、採用・配置・育成・評価・処遇・エンゲージメントなどを一体的に捉えて企業価値向上につなげる役割が求められています。
2026年調査結果によると、近年はファイナンシャル・ウェルビーイング(FWB)スコアおよび金融リテラシー指数が低下傾向にあります。インフレや地政学リスク、金融制度の複雑化などが生活者の経済的不安を高めている可能性があり、社会経済環境の変化をフォローする継続的な金融経済教育が必要とされています。
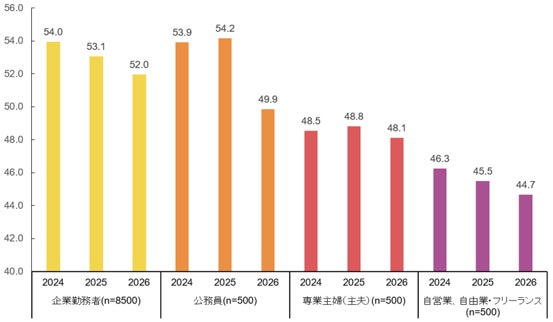
FWBとの関係性は、年齢や年収よりも金融リテラシーおよび保有金融資産との間で強く、同程度の資産水準であっても金融リテラシーが高い層ほどFWBが高い傾向がみられます。企業の施策として金融リテラシー向上に取り組みFWBを高めることは、従業員の安心感や働きがい、組織への関与を支える重要な取り組みと考えられています。
定年延長に伴う退職給付制度の設計事例
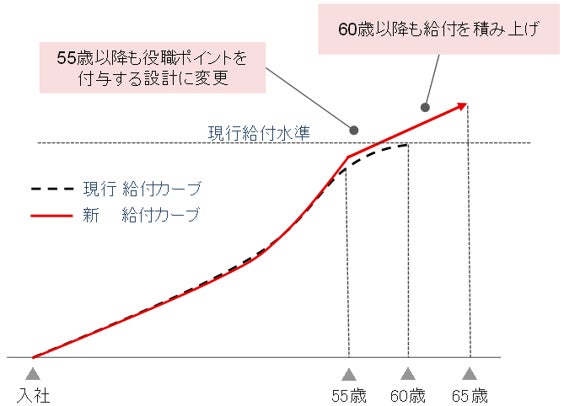
定年を60歳から65歳へ延長する際の退職給付制度は、60歳以降の役割や処遇に関する方針、企業が許容できるコストを踏まえて設計する必要があります。レポート内では、60歳以降も従来と同様の役割・貢献を期待して年齢によるポイント加算制限を撤廃した事例と、60歳以降の役割・処遇を変更してポイントを積み上げず受給開始の繰り下げ規定を追加した事例の2つが紹介されています。
制度変更に当たっては、人事制度との整合性や従業員間の公平性、コストや会計への影響を確認する必要があり、特に終身年金の受給開始を繰り下げる場合は、受取総額の減少や給付減額への該当有無を確認し、補填の要否を検討することが重要です。
本記事は三菱UFJ信託銀行株式会社の発表をもとに作成しています。レポートの全文は以下のURLで確認できます。
https://www.tr.mufg.jp/houjin/jutaku/nenkinjoho/pdf/mutb_202610.pdf?utm_source=newsletter&utm_medium=email&utm_campaign=prtimes

ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。