決算期前の節税対策実施状況調査:「節税のやりすぎ」リスクへの意識は44.0%対56.0%で二分、決算前の対策は「特になし」が最多


小谷野税理士法人が節税対策調査、44.0%が「特に行わなかった」と回答 CATEGORY: ビジネス
税務・会計支援を行う小谷野税理士法人は、全国の企業を対象に実施した「決算前の節税対策の実施状況と『節税のやりすぎ』リスクに関する調査」の結果を発表しました。直近の決算前における節税対策について、最多の44.0%が特に対策を行わなかったと回答した一方、「対策はしたがやりすぎた」とする企業も11.0%ありました。過度な節税による手元資金の減少や税務リスクへの懸念など、節税対策の実態とリスク認識が明らかになっています。
決算前の節税対策は二極化の傾向
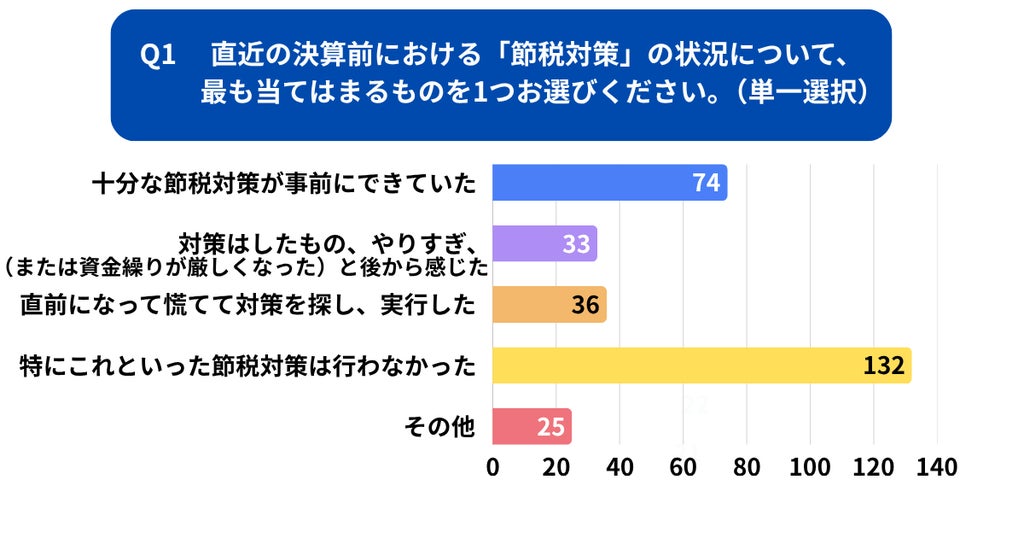
直近の決算前における節税対策の実施状況を尋ねたところ、「特にこれといった対策は行わなかった」が44.0%(132票)で最も多い結果となりました。次いで「十分な節税対策が事前にできていた」が24.7%(74票)となった一方、「慌てて対策を探した」は12.0%(36票)、「対策はしたがやりすぎた」は11.0%(33票)でした。
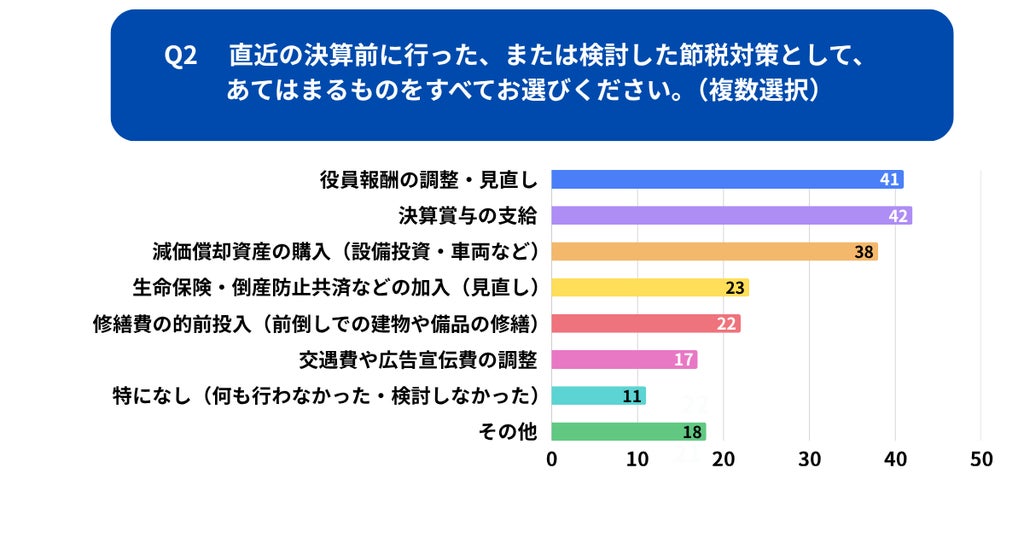
実施または検討した節税対策の内容(複数選択)では、「決算賞与の支給」が14.0%(42票)で最多となり、「役員報酬の調整・見直し」が13.7%(41票)、「減価償却資産の購入」が12.7%(38票)と続きました。
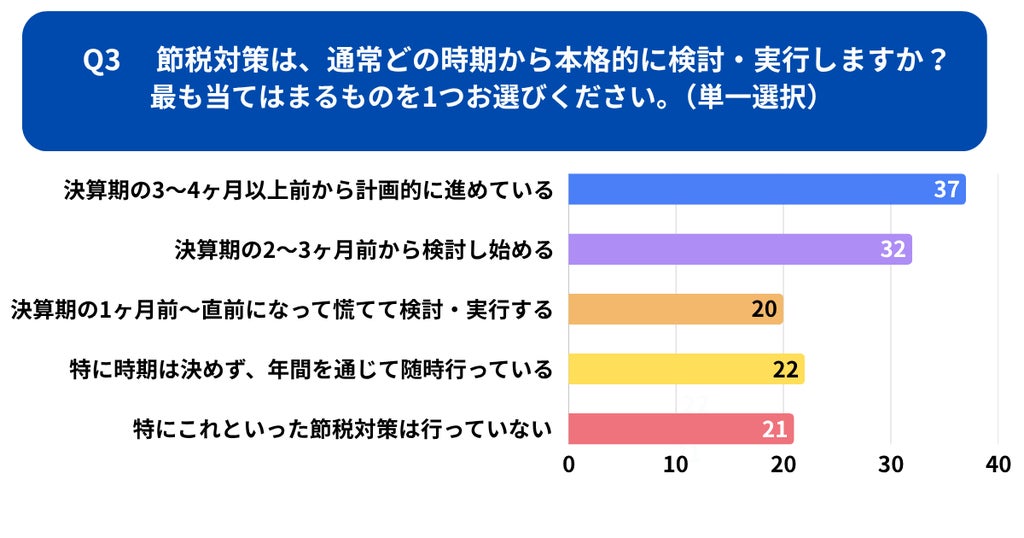
本格的な検討・実行の時期については、「決算期の3~4ヶ月以上前から計画的に進めている」が12.3%(37票)、「決算期の2~3ヶ月前から検討し始める」が10.7%(32票)でした。一方で「特に時期は決めず、年間を通じて随時行っている」が7.3%(22票)、「特にこれといった節税対策は行っていない」が7.0%(21票)、「決算期の1ヶ月前~直前になって慌てて検討・実行する」が6.7%(20票)となっています。
外部専門家の活用と進め方の実態
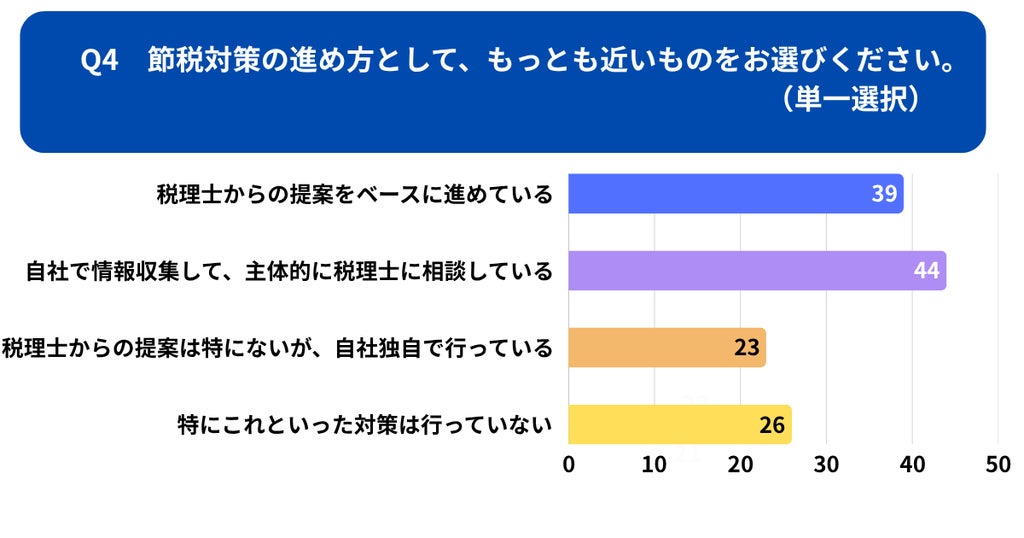
節税対策の進め方としては、「自社で情報収集して、主体的に税理士に相談している」が14.7%(44票)で最も多く、「税理士からの提案をベースに進めている」が13.0%(39票)でした。「特にこれといった対策は行っていない」は8.7%(26票)、「税理士からの提案は特にないが、自社独自で行っている」は7.7%(23票)でした。
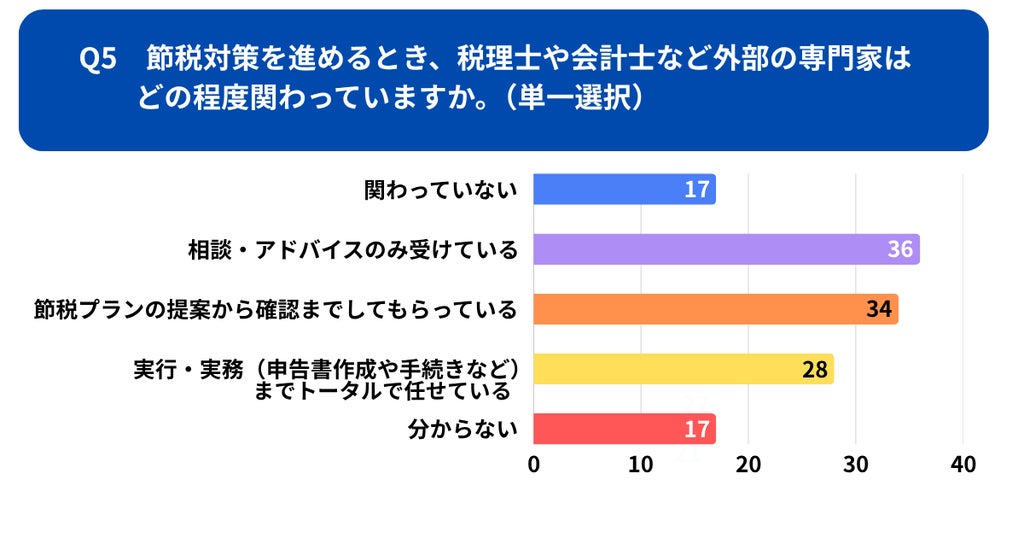
税理士や会計士など外部専門家の関与度合いについては、「相談・アドバイスのみ受けている」が12.0%(36票)、「節税プランの提案から確認までしてもらっている」が11.3%(34票)、「実行・実務(申告書作成や手続きなど)までトータルで任せている」が9.3%(28票)でした。一方で「関わっていない」「分からない」もそれぞれ5.7%(17票)ありました。
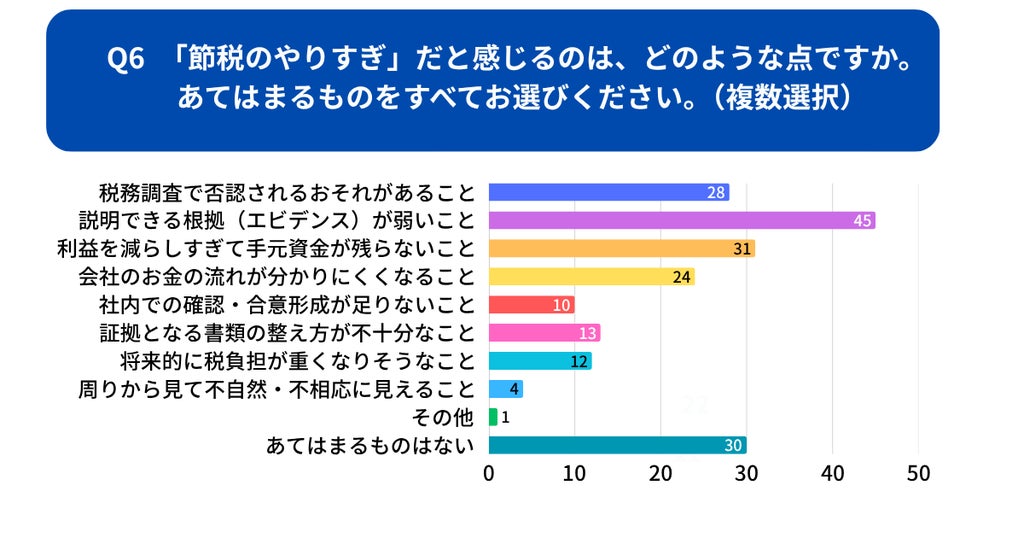
「節税のやりすぎ」だと感じる点(複数選択)では、「説明できる根拠(エビデンス)が弱いこと」が15.0%(45票)で最多となり、「利益を減らしすぎて手元資金が残らないこと」が10.3%(31票)、「税務調査で否認されるおそれがあること」が9.3%(28票)と続きました。
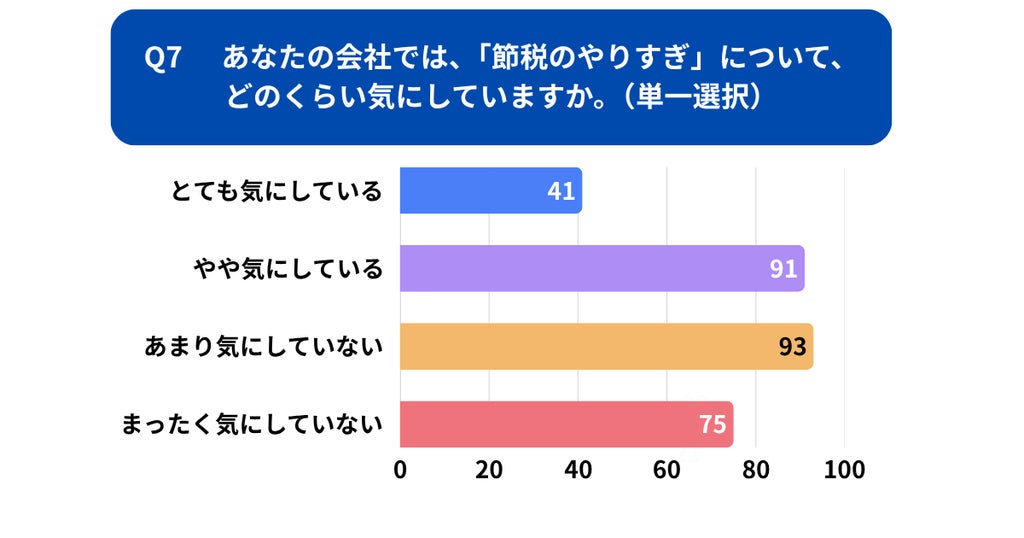
社内での「節税のやりすぎ」に対する意識では、「あまり気にしていない」が31.0%(93票)、「やや気にしている」が30.3%(91票)、「まったく気にしていない」が25.0%(75票)、「とても気にしている」が13.7%(41票)でした。合算するとリスクを意識している層(とても気にしている・やや気にしている)は44.0%(132票)、意識していない層(あまり気にしていない・まったく気にしていない)は56.0%(168票)となっています。
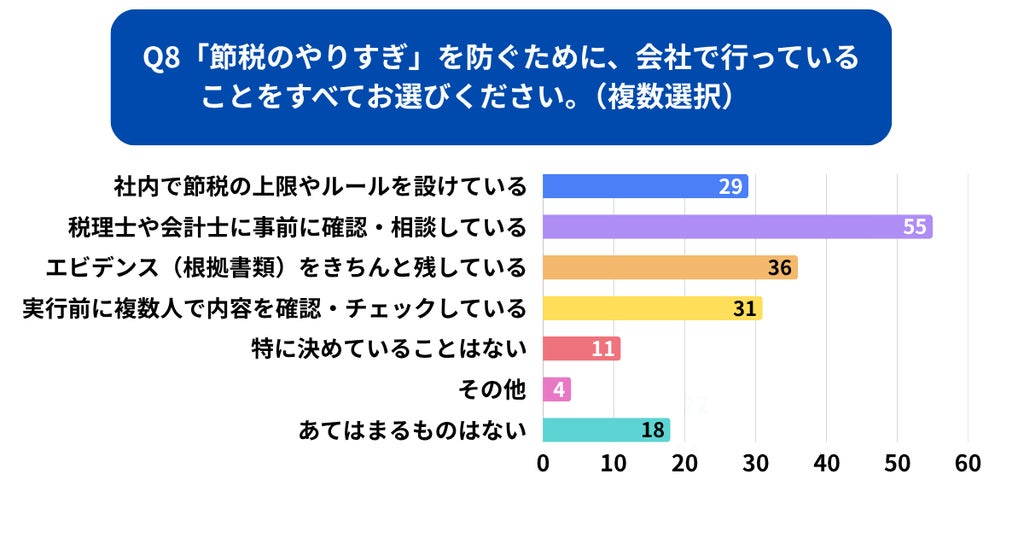
やりすぎを防ぐために会社で行っていること(複数選択)としては、「税理士や会計士に事前に確認・相談している」が18.3%(55票)で最も多く、次いで「エビデンス(根拠書類)をきちんと残している」が12.0%(36票)、「実行前に複数人で内容を確認・チェックしている」が10.3%(31票)、「社内で節税の上限やルールを設けている」が9.7%(29票)となりました。
小谷野税理士法人 企画推進部は、節税を期首から設計する経営計画と位置づけた上で、「守るべきは税額の小ささではなく、手元資金と説明責任です」と指摘しています。
調査概要
- 調査名称:決算前の節税対策の実施状況と「節税のやりすぎ」リスク認識調査
- 調査対象:インターネット調査(約300名 会社経営者・役員)
- 調査手法:インターネット調査(QiQUMOを利用)
- 調査時期:2026年10月5日
- 有効回答数:300名
本記事は小谷野税理士法人の発表をもとに作成されています。
ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。