銀行口座開設特典が最大6.8万円へ拡大、普通預金は優遇上限で差 民間調査


株式会社S.E.ネットワークが運営する調査メディア「ポイ活・家計データ研究所」は、個人口座数の多い銀行10行を対象に、2021年から2026年までの口座開設キャンペーンと預金金利の推移を比較したデスクリサーチの結果を公表した。
政策金利が「マイナス」から「1.25%」まで上がった5年間に、各行の口座開設特典や普通預金の優遇金利、定期預金キャンペーンなどがどのように変化したかを、毎年9月時点で6回分そろえて比較している。
普通預金の基本金利は横並び、優遇上限で最大0.35ポイントの差
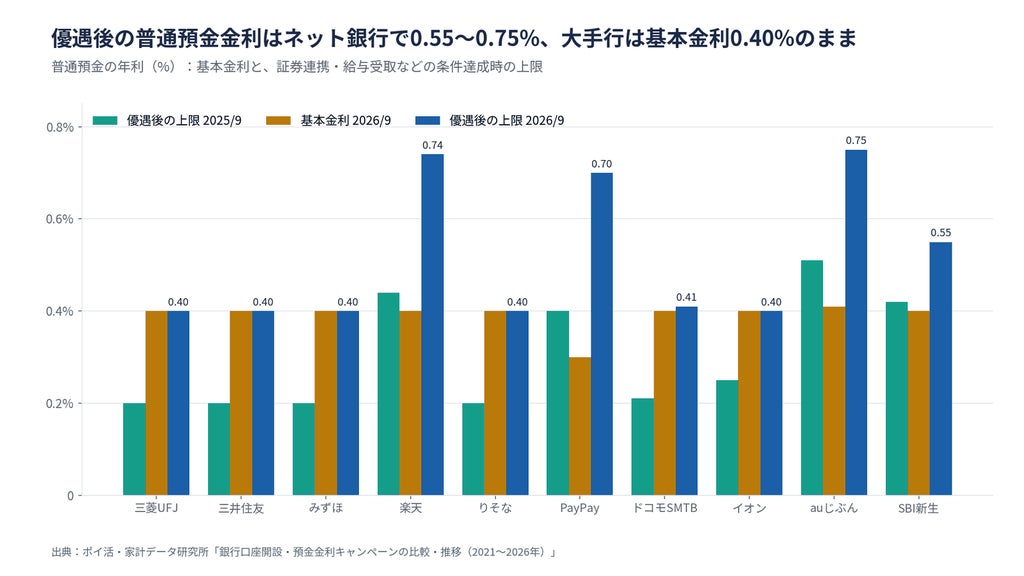
普通預金の基本金利は、政策金利の上昇にあわせて翌月〜翌々月の月初に+0.1ポイントずつ引き上げる動きが10行で定着している。2026年9月時点では9行が0.40〜0.41%、PayPay銀行だけが0.30%(残高階層型「ステップアップ円預金」の通常分)で、ネット銀行と大手行の間に基本金利の実質的な差はない。2026年10〜11月には、各行とも0.50%前後へ引き上げる予定を公表している。
一方、証券口座との連携や給与受取などの条件を満たした際の普通預金金利の上限は、auじぶん0.75%、楽天0.74%、PayPay0.7%相当、SBI新生0.55%となっている。三菱UFJ・三井住友・みずほ・りそなの大手4行とイオン銀行には上乗せの仕組みがなく、基本金利0.40%のままで、優遇の有無による差は最大0.35ポイントとなった。
口座開設特典は「残高連動」が主流に、確定型は最大68,000円へ
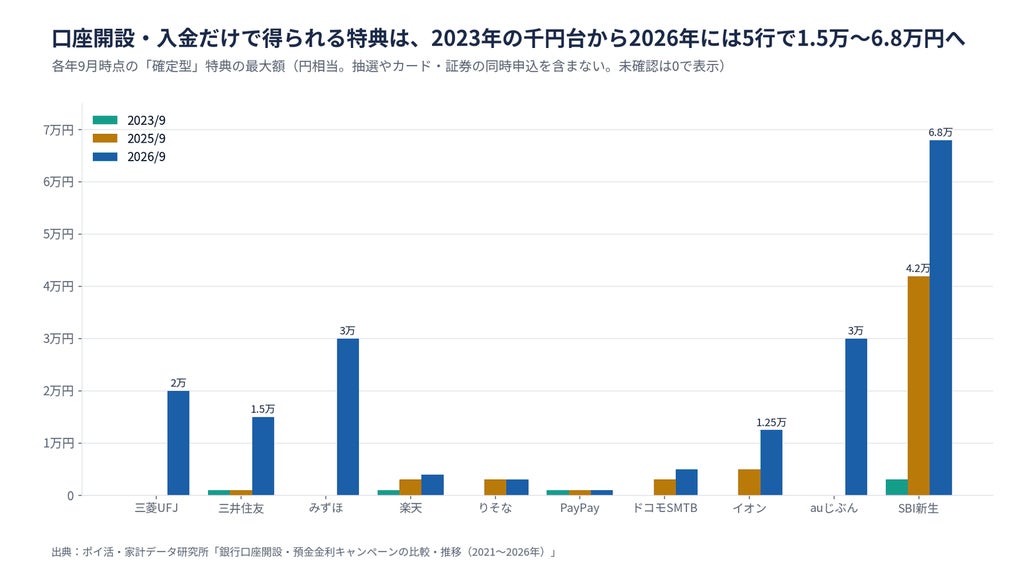
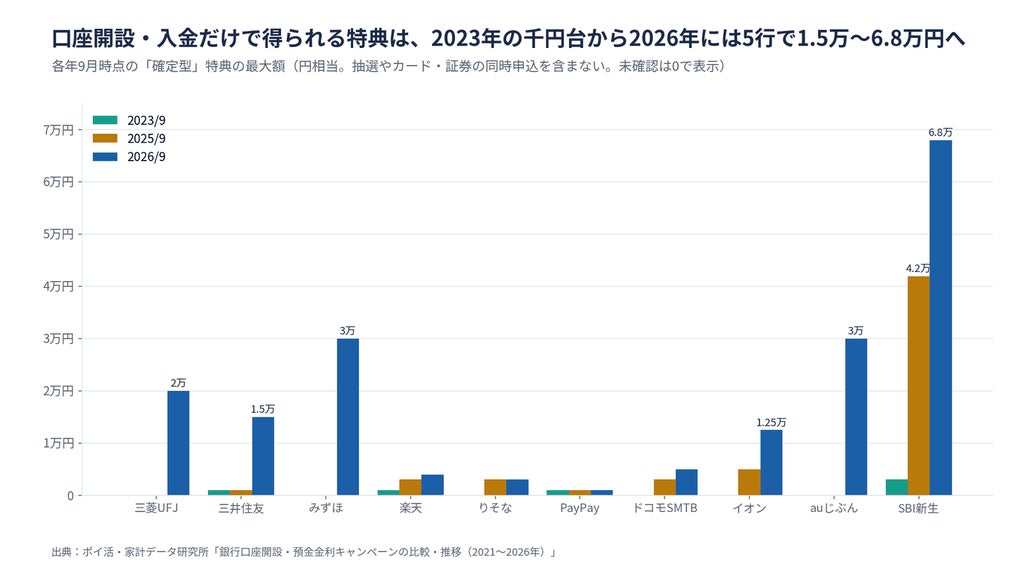
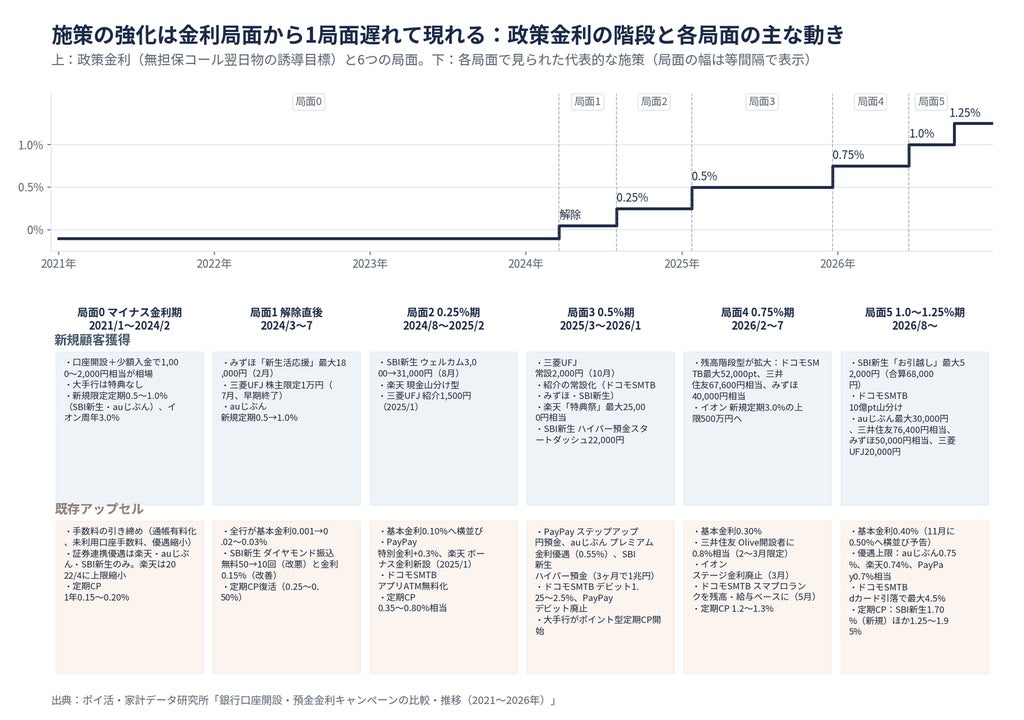
2021〜2023年に「1,000〜2,000円相当」が相場だった口座開設特典は、口座の開設と入金だけでもらえる「確定型」の最大額が、2026年9月時点でSBI新生68,000円、みずほ30,000ポイント、auじぶん30,000円、三菱UFJ20,000円、三井住友15,000ポイントとなった。楽天・PayPay・りそなは千円台にとどまる。
特典の獲得条件は「入金したか」から「いくら預けたか」に移り、残高10万円で1〜2万円、30万円で3万円、1,000万円で3〜5万円といった階段型が主流となっている。三菱UFJ・三井住友・みずほの大手3行は2025〜26年に口座開設特典へ初めて本格参入し、いずれも残高10万円以上を条件に設定した。りそな銀行だけは5年間を通じて口座単体の現金・ポイント特典を置いていない。
定期預金キャンペーンは差別化進む、政策金利から半年〜1年の遅れ
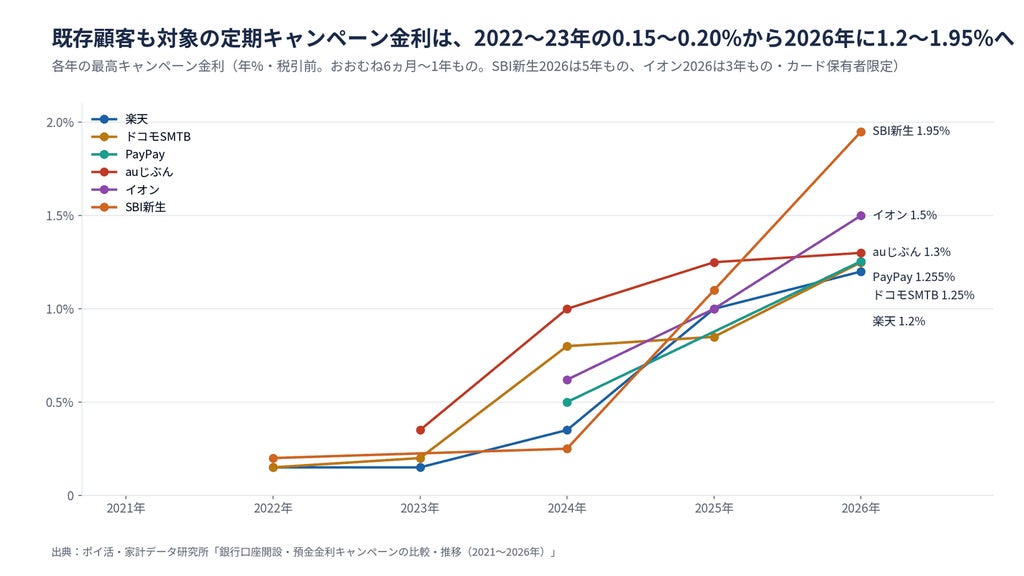
既存の口座でも使える定期預金の特別金利は、ネット銀行6行で2022〜23年の0.15〜0.35%から、2026年には1.2〜1.95%に上昇した。1年ものの金利は各行ほぼ横並びとなっており、差別化は「新規限定」「条件付き」「ポイント後払い」に移っている。
また、優遇金利の改定や紹介制度の常設化は政策金利0.5%期(2025年)に集中し、口座開設特典額のピークは政策金利1.0%到達後の2026年夏〜秋となった。銀行の施策は政策金利の動きから半年〜1年遅れて本格化する傾向がみられる。ファイナンシャルプランナー(AFP・2級FP技能士)の馬場愛梨さんは、残高連動の口座開設特典について「目先の利益だけでなく、それを得るためにかかるコストや将来的な利用頻度・管理のことまで考えてみると、本当にお得なのか判断しやすくなる」と指摘している。
調査および運営元の概要
調査概要および運営元の情報は以下の通り。
- 調査名:銀行口座開設・預金金利キャンペーンの比較・推移(2021〜2026年)
- 調査主体:ポイ活・家計データ研究所(株式会社S.E.ネットワーク)
- 調査方法:デスクリサーチ
- 調査対象:三菱UFJ銀行・三井住友銀行・みずほ銀行・楽天銀行・りそな銀行・PayPay銀行・ドコモSMTBネット銀行(旧住信SBIネット銀行)・イオン銀行・auじぶん銀行・SBI新生銀行
- 調査期間:2021年1月〜2026年9月(毎年9月時点の状況を6回分比較)
- 情報の取得日:2026年9月27日
- 運営元:株式会社S.E.ネットワーク(代表取締役:石田和也、所在地:大阪府大阪市中央区高津2-4-21 おおきに道頓堀ビル210)
本記事はポイ活・家計データ研究所(株式会社S.E.ネットワーク)の発表をもとに作成。
ビジネスパーソンの課題解決と納得感にこだわるDellows News編集部。キャリア論からAI、健康法まで幅広い分野に対応し、複雑なテーマでも平易な言葉で丁寧に解説。読者が「明日から使える」知識やヒントを得られるよう、具体的な事例・データ・専門家の見解を交えて執筆。情報を整理し、納得感ある記事づくりを心がけています。